Domain lsix.de kaufen?
Wir ziehen mit dem Projekt
lsix.de um.
Sind Sie am Kauf der Domain
lsix.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lsix.de kaufen?
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **


Ähnliche Suchbegriffe für Schlussbilanz
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Grenzen der Kommunikation - Kommunikation an den Grenzen, Fachbücher von Jo Reichertz, Jonas EickhoffDieser Band bringt verschiedene Disziplinen wie die Soziologie, die Kommunikationswissenschaft, die Linguistik, die Kultur- und Sozialanthropologie sowie die Psychologie und die Medienwissenschaft miteinander ins Gespräch. Es wird die Frage erörtert, ob die Untersuchung von Kommunikationsprozessen in Grenzbereichen des Sozialen ein Überdenken zentraler sozialtheoretischer Begriffe wie Subjekt, Akteur, Agency und kommunikatives Handeln notwendig macht. Kommunikation an den Grenzen bezieht sich auf Arten der (semiotisierten) Verhaltensabstimmung, bei denen unklar oder strittig ist, ob einer der beteiligten Akteure in der Lage ist, sinnhaft kommunikativ zu handeln – sei es, weil er als Mensch mit der Diagnose Demenz, als schizophren oder autistisch eingeschätzt wird oder aber ein Tier, eine Pflanze oder ein Roboter ist. Grenzen der Kommunikation akzentuieren weniger den Akteur und dessen fragile Position, sondern problematisieren den Kommunikationsvorgang selbst, sei es durch Sounds, Stoffe und Räume oder durch Atmosphären und Stimmungen. Unklar ist hier, ob und wie kommuniziert wird, ob die Akteure aufeinander einwirken oder ob sie sich nur einbilden, dass Kommunikation stattgefunden hat. An unterschiedlichen Materialien und aus verschiedenen theoretischen Perspektiven soll diskutiert werden, ob und wie kommuniziert wird, wenn die normalen Mittel der Kommunikation oder die Voraussetzungen dafür nicht mehr gegeben sind. Zentrale Fragen des Bandes lauten: Welche Bedingungen müssen Akteure erfüllen, damit sie kommunizieren können? Welche Bedingungen müssen Praktiken erfüllen, um kommunikativ genannt zu werden? Welche Folgen hat es für die Theoriebildung, wenn kommunikatives Handeln nicht mehr an bewusstes und intentionales Handeln in Kopräsenz gebunden wird?.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Latenz: Entwicklung und Behandlung, FachbücherDas Latenz-Kind wagt normalerweise den Sprung aus der Familie und beginnt in der Schule zu lernen. Doch in der Latenz offenbaren sich dann Probleme und Konflikte aus vorangegangenen Entwicklungsschritten, die nun psychotherapeutisch bearbeitet werden müssen. Beiträge von: Dieter Bürgin, Yecheskiel Cohen, Manfred Endres, Elke Fietzek, Michael Günter, Hans Hopf, Ellen Lang-Langer, Dagmar Lehmhaus, Nick Midgley, Maria Mögel, Jack Novick, Kerry Kelly Novick, Fernanda Pedrina, Catharina Salamander, Sieglinde Tömmel.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
Ähnliche Suchbegriffe für Schlussbilanz
-
Grenzen der Kommunikation - Kommunikation an den Grenzen, Fachbücher von Jo Reichertz, Jonas EickhoffDieser Band bringt verschiedene Disziplinen wie die Soziologie, die Kommunikationswissenschaft, die Linguistik, die Kultur- und Sozialanthropologie sowie die Psychologie und die Medienwissenschaft miteinander ins Gespräch. Es wird die Frage erörtert, ob die Untersuchung von Kommunikationsprozessen in Grenzbereichen des Sozialen ein Überdenken zentraler sozialtheoretischer Begriffe wie Subjekt, Akteur, Agency und kommunikatives Handeln notwendig macht. Kommunikation an den Grenzen bezieht sich auf Arten der (semiotisierten) Verhaltensabstimmung, bei denen unklar oder strittig ist, ob einer der beteiligten Akteure in der Lage ist, sinnhaft kommunikativ zu handeln – sei es, weil er als Mensch mit der Diagnose Demenz, als schizophren oder autistisch eingeschätzt wird oder aber ein Tier, eine Pflanze oder ein Roboter ist. Grenzen der Kommunikation akzentuieren weniger den Akteur und dessen fragile Position, sondern problematisieren den Kommunikationsvorgang selbst, sei es durch Sounds, Stoffe und Räume oder durch Atmosphären und Stimmungen. Unklar ist hier, ob und wie kommuniziert wird, ob die Akteure aufeinander einwirken oder ob sie sich nur einbilden, dass Kommunikation stattgefunden hat. An unterschiedlichen Materialien und aus verschiedenen theoretischen Perspektiven soll diskutiert werden, ob und wie kommuniziert wird, wenn die normalen Mittel der Kommunikation oder die Voraussetzungen dafür nicht mehr gegeben sind. Zentrale Fragen des Bandes lauten: Welche Bedingungen müssen Akteure erfüllen, damit sie kommunizieren können? Welche Bedingungen müssen Praktiken erfüllen, um kommunikativ genannt zu werden? Welche Folgen hat es für die Theoriebildung, wenn kommunikatives Handeln nicht mehr an bewusstes und intentionales Handeln in Kopräsenz gebunden wird?.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Latenz: Entwicklung und Behandlung, FachbücherDas Latenz-Kind wagt normalerweise den Sprung aus der Familie und beginnt in der Schule zu lernen. Doch in der Latenz offenbaren sich dann Probleme und Konflikte aus vorangegangenen Entwicklungsschritten, die nun psychotherapeutisch bearbeitet werden müssen. Beiträge von: Dieter Bürgin, Yecheskiel Cohen, Manfred Endres, Elke Fietzek, Michael Günter, Hans Hopf, Ellen Lang-Langer, Dagmar Lehmhaus, Nick Midgley, Maria Mögel, Jack Novick, Kerry Kelly Novick, Fernanda Pedrina, Catharina Salamander, Sieglinde Tömmel.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
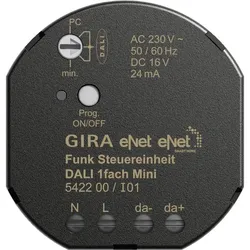
Gira Funk, AutomatisierungGira Funksteuerungseinheit Mini 542200 Hersteller: Gira Bezeichnung: Funksteuerungseinheit Mini DALI Typ: 542200 Bus-System KNX: Nein Bus-System KNX Funk: Nein Bus-System Funkbus: Ja Bus-System LON: Nein Bus-System Powernet: Nein Weitere Bus-Systeme: eNet Montageart: Unterputz Vor-Ort-/Manuelle Bedienung: Nein Anzahl der Ausgänge: 1 Schutzart (IP): IP20 Mit Buskopplung: Nein Gira Funksteuerungseinheit Mini 542200: Weitere Details eNet Funksteuerungseinheit DALI 1-fach Mini Eigenschaften: - Einstellbar mit eNet-Server - Vollständig verschlüsselte Funkübertragung (AES-CCM) ab eNet-Server-Softwareversion 2.0 - Betriebssperren - Update der Gerätesoftware Die eNet Funksteuerungseinheit DALI ermöglicht das Schalten und die Helligkeitsanpassung von DALI-Leuchten. Gemeinsame Bedienung aller angeschlossenen DALI-Vorschaltgeräte, Broadcast. DALI-Versorgung für maximal zwölf Teilnehmer. Parallelschaltung von bis zu sechs Funksteuerungseinheiten DALI Mini zur Versorgung von maximal 72 Teilnehmern. Einschalt- und Mindesthelligkeit können gespeichert werden. Szenenbetrieb. Statusrückmeldung an eNet-Funksender. Kurzschluss- und Übertemperaturschutz. Einstellbar mit eNet-Server: - Maximale Helligkeit - Dimmgeschwindigkeit - Nachlaufzeit - Einschalt- oder Ausschaltverzögerung - Hoch- oder Runterdimmrampe - Ausschaltvorwarnung - Dauerbetrieb ein, Dauerbetrieb aus - Hotel-Funktion - Lichtsteuerung - Repeater-Funktion - Lokalisierung des Geräts Hinweise: Montage in Gerätekasten, Aufputzgehäuse oder in Installationsadapter. EAN: 4010337774198.114,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
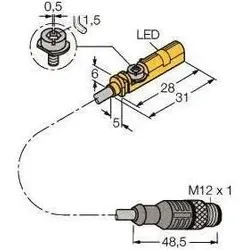
Turck Magnetfeldsensor, AutomatisierungArt der Betätigung: Magnet Ausführung des elektrischen Anschlusses: Kabel mit Steckverbinder Ausführung des Schaltausgangs: NAMUR Breite des Sensors: 5 mm Höhe des Sensors: 6 mm Länge des Sensors: 28 mm Explosionsschutz-Kategorie für Gas: ATEX Gas-Ex-Schutz, Kat. 1G Explosionsschutz-Kategorie für Staub: ATEX Staub-Ex-Schutz, Kat. 1D Gehäusebauform: Quader Werkstoff des Gehäuses: Kunststoff Performance Level nach EN ISO 13849-1: ohne Umgebungstemperatur: -25 - 70 °C Spannungsart: DC Schutzart (IP): IP68.78,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
-
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
-
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.